
Organ uznał, że franczyzobiorca nie musiał wykazywać VAT należnego od tej sprzedaży — bo nie miał prawa rozporządzać towarem jak właściciel.
Ajenci i franczyzobiorcy Żabki · kontrola skarbowa i spór o VAT
Kontrola skarbowa w Żabce — wsparcie dla ajentów i franczyzobiorców w sporze o VAT
Dostałeś wezwanie, trwa kontrola albo doręczono Ci decyzję o zaległości VAT jako ajentowi lub franczyzobiorcy Żabki? Wyjaśniamy, na czym polega spór o VAT w modelu franczyzowym i jakie kroki wchodzą w grę na kolejnych etapach — od czynności sprawdzających po egzekucję. Strona ma charakter informacyjny i nie stanowi porady prawnej.
Stan sprawy w skrócie
Urząd zmienił zdanie: franczyzobiorca jest podatnikiem VAT. Ale w najnowszej interpretacji potwierdził też prawo do odliczenia i brak obowiązku korekt JPK.
Sąd każe urzędowi realnie rozpoznać sprawę. Naczelny Sąd Administracyjny jeszcze nie rozstrzygnął — nic nie jest przesądzone.
Dwa różne problemy
Sprawy ajentów Żabki idą dwoma torami
Kto płaci VAT od sprzedaży
Spór, czy podatnikiem VAT od sprzedaży klientowi jest ajent, czy centrala. Sedno to „władztwo nad towarem jak właściciel" — narzucona cena, utarg trafiający na rachunek sieci, faktury bez terminu płatności.
Faktury, e-dokumenty i JPK
Częstszy w pismach z urzędu: rozbieżności między dokumentacją a JPK. Faktury z sieci nie weszły na czas do e-dokumentów, nie zostały zaksięgowane, a urząd w czynnościach sprawdzających wykazuje braki.
To dwie różne linie i warto rozdzielić je już na starcie. Do tego dochodzą trzy różne tryby działania urzędu — czynności sprawdzające, kontrola podatkowa i kontrola celno-skarbowa — a każdy ma inne terminy i uprawnienia. Diagnostyk niżej pomaga ustalić, na którym torze, w jakim trybie i na jakim etapie jesteś.
Tor A · istota sporu
O co toczy się spór o VAT w Żabce
Pytanie sporne brzmi: kto dokonuje dostawy towaru klientowi w rozumieniu VAT — sieć czy prowadzący sklep. Kluczowe pojęcie to „przeniesienie prawa do rozporządzania towarem jak właściciel" (art. 7 ust. 1 ustawy o VAT). Franczyzobiorcy wskazują, że tego władztwa nie mają: cenę wyznacza centrala, cały utarg trafia na jej rachunek, faktury zakupowe bywają bez terminu płatności, a wynagrodzenie ma charakter prowizyjny.
Praktyka urzędów nie jest jednolita. W interpretacji z 8 listopada 2024 r. organ przyznał rację franczyzobiorcy. W interpretacjach z 22 maja 2025 r. i 24 sierpnia 2026 r. uznał odwrotnie — że to franczyzobiorca jest podatnikiem VAT. Co istotne, w tej ostatniej organ jednocześnie potwierdził prawo do odliczenia podatku naliczonego i brak obowiązku korygowania deklaracji JPK — sama teza „jesteś podatnikiem" nie oznacza więc automatycznie zapłaty od całego obrotu bez odliczenia.
Wojewódzki Sąd Administracyjny w kolejnych sprawach uchyla odmowy wydania interpretacji i każe urzędowi realnie ocenić, kto ma władztwo nad towarem. Naczelny Sąd Administracyjny nie przesądził dotąd tej kwestii co do meritum — to znaczy, że nic nie jest jeszcze rozstrzygnięte i że sposób opisania własnej umowy oraz praktyki współpracy ma realne znaczenie.
Konkretne rozstrzygnięcia: interpretacja z 8 listopada 2024 r. (0114-KDIP4-3.4012.580.2024.1.RK) była korzystna dla franczyzobiorcy; interpretacje z 22 maja 2025 r. (0114-KDIP1-3.4012.116.2025.2.KF) i 24 sierpnia 2026 r. (0114-KDIP4-2.4012.494.2026.2.AA) — niekorzystne co do tezy, przy czym w tej ostatniej organ potwierdził prawo do odliczenia podatku naliczonego i brak obowiązku korekt JPK. Wyroki WSA w Rzeszowie (m.in. I SA/Rz 317/25, 382/25, 3/26) dotyczą odmowy wydania interpretacji, a nie tego, kto płaci VAT. I ważne: interpretacja indywidualna chroni tylko tego, kto ją uzyskał, a doręczona już po zdarzeniu nie zwalnia z zapłaty podatku za wcześniejsze okresy (art. 14l Ordynacji podatkowej).
Tor B · dokumentacja
Faktury, e-dokumenty i braki w JPK
Drugi, częsty scenariusz nie dotyczy tego, kto jest podatnikiem, lecz kompletności dokumentów. Urząd w czynnościach sprawdzających porównuje dane i przysyła zestawienie faktur, których nie widzi w księgach. Zwykle chodzi o faktury zakupowe od sieci, które nie trafiły na czas do systemu e-dokumentów i nie zostały zaksięgowane — stąd rozbieżność między dokumentacją a plikami JPK.
To problem dowodowo-księgowy: trzeba odtworzyć komplet faktur, ustalić przyczynę rozbieżności i dopiero na tej podstawie decydować o ewentualnej korekcie. Korekta JPK jest czynnością procesową o realnych skutkach, a nie gestem dobrej woli — nie składa się jej „na wszelki wypadek". Kwestie stricte księgowe prowadzimy we współpracy z Twoim biurem rachunkowym lub doradcą podatkowym.
Dotyczy to także byłych ajentów Żabki: po zakończeniu współpracy wielu z nich wciąż dostaje faktury, korekty i wezwania do zapłaty (rozliczenie inwentaryzacji zdawczo-odbiorczej, kaucje, media). Każde takie pismo trzeba ocenić osobno — nie oznacza ono automatycznie obowiązku zapłaty.
Narzędzie
Diagnostyk etapu i terminów
Odpowiedz na kilka pytań — o to, co dostałeś z urzędu, w jakim trybie i czego dotyczy sprawa. W zamian dostajesz uporządkowaną mapę: Twoje prawa i terminy, listę dokumentów do zebrania oraz to, czego jeszcze nie wiadomo. Narzędzie nie ocenia, kto ma rację w sporze o VAT — porządkuje sytuację. Liczy się lokalnie w Twojej przeglądarce, nic nie zapisujemy.
Krok 1 / 4Pismo z urzędu
Co dostałeś z urzędu?
Wybierz datę z kalendarza. W karcie sprawy pokażemy ją i policzone terminy w polskim formacie (dzień, miesiąc, rok).
Prawa i terminy
Na kontroli masz konkretne uprawnienia — i nieprzywracalne terminy
Możesz ustanowić pełnomocnika, który przejmie kontakt z urzędem, i żądać wglądu w całość akt. Po zakończeniu kontroli podatkowej masz 14 dni od doręczenia protokołu na zastrzeżenia (art. 291 § 1 Ordynacji podatkowej), a od decyzji — 14 dni na odwołanie. U mikroprzedsiębiorcy łączny czas kontroli to co do zasady 6 dni roboczych w roku (art. 55 Prawa przedsiębiorców), — ale są wyjątki (m.in. limit nie działa przy kontroli zasadności zwrotu VAT) i nie dotyczy to kontroli celno-skarbowej. Te terminy są nieprzywracalne — dlatego reagujemy od pierwszego pisma, a nie po kolejnym.
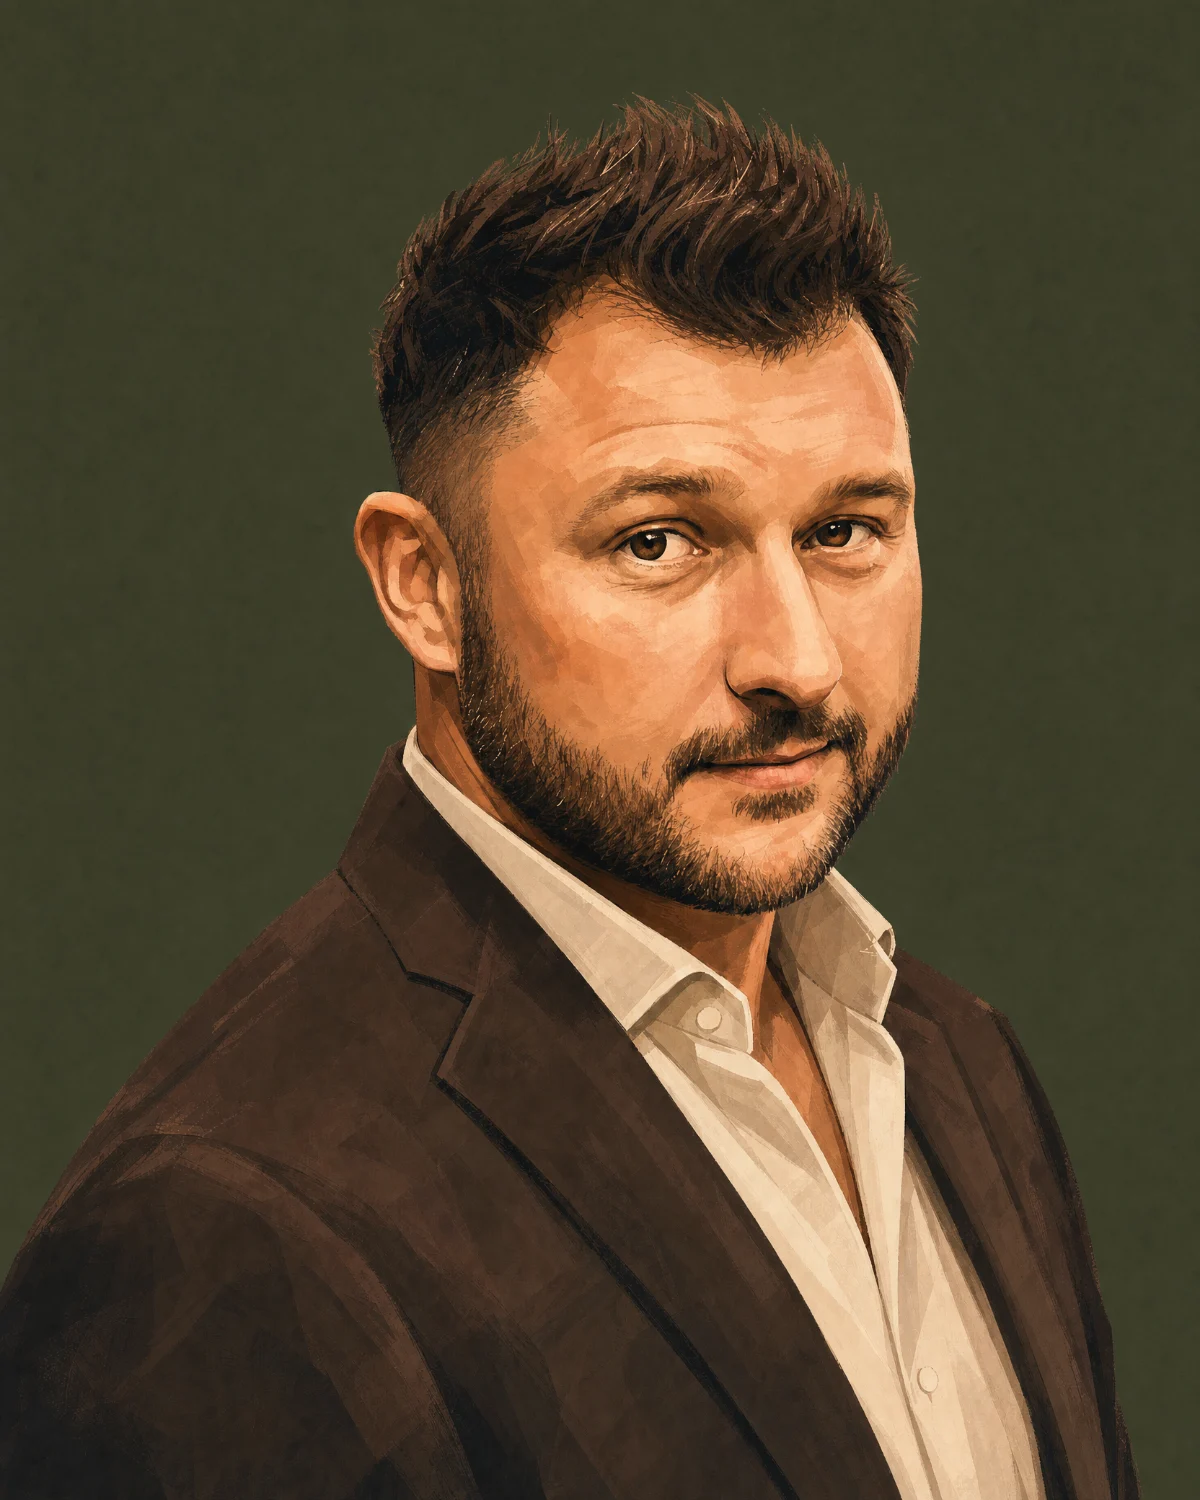
Kto prowadzi sprawę
Rafał Szuwara — specjalista od kontroli podatkowych i celno-skarbowych
Prowadzę spory podatkowe i postępowania administracyjne — reprezentuję firmy w kontrolach podatkowych i celno-skarbowych, w postępowaniach przed organami i w odwołaniach. Sprawy ajentów i franczyzobiorców Żabki prowadzę także w układzie szerszym niż pojedyncza kontrola. Kwestie materialne rozliczeń prowadzę we współpracy z doradcą podatkowym lub biurem rachunkowym klienta. Biura: Płock (ul. Otolińska 18F), Warszawa, Bielsk.
Strona ma charakter informacyjny — nie zastępuje analizy akt konkretnej sprawy i nie jest zapowiedzią rozstrzygnięcia. O wyniku zawsze decyduje właściwy organ.
Najczęstsze pytania
Zanim zaczniesz działać
Dostałem wezwanie w sprawie VAT z Żabki — co zrobić najpierw?
Zacznij od ustalenia, w jakim trybie działa urząd (czynności sprawdzające, kontrola podatkowa czy celno-skarbowa) — to zmienia prawa i terminy. W praktyce kontroli pochopna korekta bywa nieodwracalna, a wielu podatników na tym etapie ustanawia pełnomocnika i występuje o wgląd w akta. Diagnostyk wyżej pomaga uporządkować pierwsze kroki. To informacja o postępowaniu, nie porada w indywidualnej sprawie.
Kto powinien płacić VAT od sprzedaży w sklepie Żabka — ja czy centrala?
To sedno sporu i nie ma dziś jednej pewnej odpowiedzi. Kluczowe jest, czy prowadzący sklep ma „władztwo nad towarem jak właściciel" (art. 7 ust. 1 ustawy o VAT). Interpretacje urzędu bywały różne — jedna korzystna dla franczyzobiorcy (2024), kolejne niekorzystne (2025–2026). Naczelny Sąd Administracyjny nie przesądził tej kwestii, więc liczy się realny kształt Twojej umowy i praktyki współpracy.
Urząd mówi o zaległości na setki tysięcy — czy to zawsze taka strata?
Niekoniecznie. Nawet w niekorzystnej interpretacji z 2026 r. organ, uznając franczyzobiorcę za podatnika, potwierdził jednocześnie prawo do odliczenia podatku naliczonego i brak obowiązku korekt JPK. Sama teza „jesteś podatnikiem" nie oznacza więc automatycznie zapłaty VAT od całego obrotu bez odliczenia. Każdą kwotę trzeba rozłożyć na czynniki.
Urząd przysłał zestawienie faktur, których nie mam w księgach. Co to znaczy?
To zwykle tor „dokumentacyjny": rozbieżność między fakturami a plikami JPK, najczęściej dlatego, że faktury z sieci nie weszły na czas do e-dokumentów i nie zostały zaksięgowane. Trzeba odtworzyć komplet dokumentów i ustalić przyczynę, zanim podejmie się jakiekolwiek korekty.
Czy składać korektę JPK od razu po otrzymaniu pisma?
Nie automatycznie. Korekta to czynność procesowa o realnych skutkach — jej sens i skutki warto ocenić najpierw, a nie składać „na wszelki wypadek".
Ile może trwać kontrola u mikroprzedsiębiorcy?
Co do zasady 6 dni roboczych w roku kalendarzowym (art. 55 ust. 1 pkt 1 Prawa przedsiębiorców). Są jednak wyłączenia — m.in. przy kontroli zasadności zwrotu VAT — a limit nie działa tak samo w kontroli celno-skarbowej.
Czy grozi mi odpowiedzialność karna skarbowa albo blokada konta?
To możliwe ryzyka, a nie automatyczny skutek kontroli. Czy w ogóle się pojawią, zależy od okoliczności konkretnej sprawy — dlatego oceniamy je indywidualnie, bez straszenia i bez bagatelizowania.
Jestem byłym ajentem, a Żabka nadal przysyła faktury i wezwania. Muszę płacić?
To częsta sytuacja po zakończeniu współpracy — rozliczenia z inwentaryzacji zdawczo-odbiorczej, kaucje, media, korekty. Każde pismo trzeba ocenić z osobna; nie oznacza ono automatycznie obowiązku zapłaty.
Czy warto wystąpić o interpretację indywidualną?
Można, ale z dwoma zastrzeżeniami. Interpretacja chroni tylko tego, kto ją uzyskał — cudza korzystna interpretacja nie chroni Ciebie. I chroni na przyszłość: interpretacja doręczona już po zdarzeniu nie zwalnia z zapłaty podatku za wcześniejsze okresy (art. 14l Ordynacji podatkowej).
Czy Rafał Szuwara jest doradcą podatkowym albo adwokatem?
Nie. Zakres to spory podatkowe oraz reprezentacja w kontrolach podatkowych i celno-skarbowych i w postępowaniach administracyjnych przed organami. Kwestie materialne rozliczeń prowadzimy we współpracy z doradcą podatkowym lub biurem rachunkowym klienta.
Kontakt
Opisz etap swojej sprawy — wskażemy możliwe kroki
Napisz, co przyszło z urzędu i kiedy, i jeśli chcesz — dołącz kartę sprawy z diagnostyka. Odpowiemy, od czego zacząć: czy najpierw wystąpić o akta, czy przygotować pismo w terminie.
Chcesz to omówić z kimś, kto prowadzi takie sprawy?
Wynik powyżej to punkt wyjścia, nie rozstrzygnięcie. Jeśli chcesz dopytać, napisz — dołączymy do wiadomości podsumowanie, żebyś nie musiał wszystkiego powtarzać.
Wiadomość otworzy się w Twoim programie pocztowym. Nic nie zapisujemy po swojej stronie — dane wysyłasz sam, kiedy klikniesz wyślij.
Stan prawny na 18 września 2026 r. Autor: Rafał Szuwara (Kancelaria Szuwara). Materiał ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Odwołania do interpretacji i orzeczeń opisują stan na dzień publikacji; sprawa nie została przesądzona przez Naczelny Sąd Administracyjny. Wynik diagnostyka nie jest rozstrzygnięciem ani obietnicą wyniku postępowania.